Comparação
por
Maximiliano Carlomagno

Status de leitura
Faça login para usar este recurso
©2026 MIT Sloan Management Review Brasil. Todos os direitos reservados. A reprodução, total ou parcial, é proibida sem a autorização prévia e expressa do CNEX.
Quando as empresas divulgam seus resultados de IA, você acredita nelas? Ou a impressão é de que a narrativa é maior do que a substância? Pois um espelho, chamado “mercado de capitais”, costuma revelar quando a imagem está turva
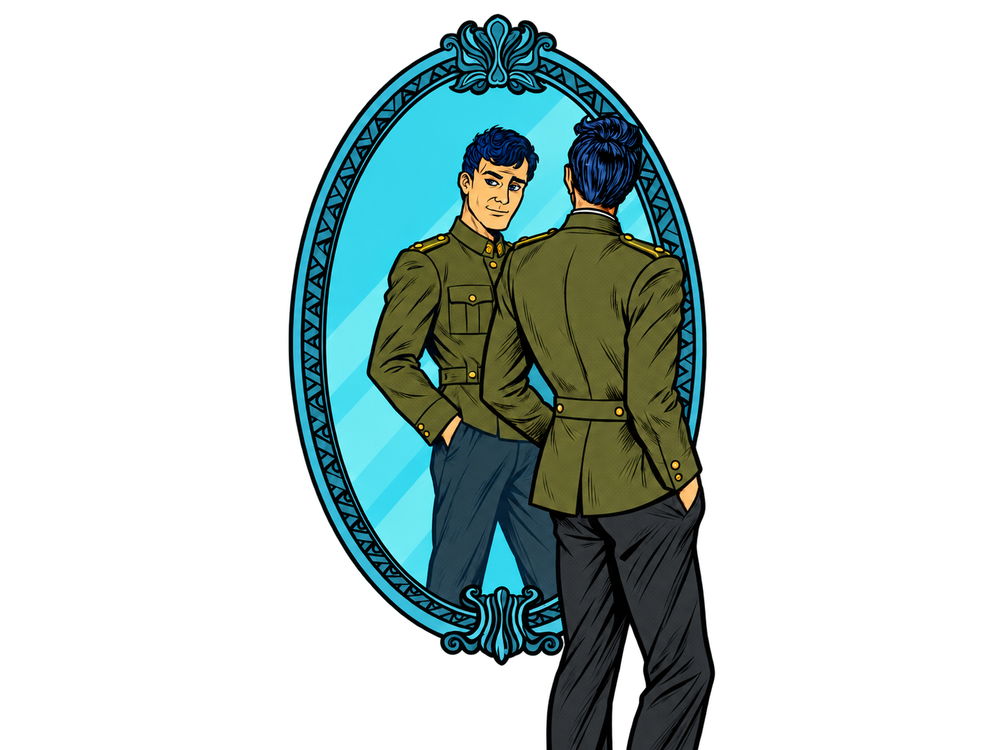
Tem aquele conto de Machado de Assis que deveria ser obrigatório para comitês de auditoria: “O Espelho”.
A personagem central, o Jacobina, é nomeado alferes da Guarda Nacional. A patente o transfigura. A tia passa a chamá-lo de “senhor Alferes”, e os vizinhos passam a considerá-lo pela farda. O homem que havia antes vai sendo lentamente substituído pela função. Até que todos partem da fazenda, os escravizados fogem, e Jacobina fica só. É então que se dá o ápice: ao se olhar no grande espelho da sala, ele não se enxerga. Vê uma figura difusa, como se o vidro tivesse perdido a capacidade de refleti-lo. O desespero dura dias. Até que lhe ocorre uma ideia: veste a farda de alferes e se posta diante do espelho. A imagem volta, inteira, nítida, completa.
Algo semelhante pode ser observado nas empresas atualmente. Elas precisam manter a farda da inovação, sob pena de, ao perdê-la, machucar a sua reputação. É uma farda sempre conveniente usada na divulgação de resultados e em comunicações ao mercado. Entretanto, a farda atual exige um adorno adicional: a inteligência artificial.
Nos últimos dias lancei mão da IA para interpretar alguns casos divulgados de empresas brasileiras e internacionais que decidiram fazer da inteligência artificial o eixo de sua comunicação ao mercado. Com o auxílio da IA, busquei indícios destes comunicados nas demonstrações de resultados destas empresas. Terminei com a sensação incômoda de estar diante de uma sala cheia de Jacobinas.
Não. A analogia com Machado não é retórica gratuita. Ela é operacional.
Muitas companhias chegaram a 2024 com um problema silencioso: haviam perdido a alma exterior. O ciclo de crescimento digital estava maduro, os múltiplos comprimidos, a narrativa de transformação já contada. Mas o espelho, que no capitalismo se chama mercado de capitais, e cuja superfície é feita de margem operacional, ROE e crescimento de receita, mostrava uma imagem turva.Foi então que apareceu a nova farda com o adorno da IA.
E aqui eu preciso ser claro: assim como Jacobina não mentiu, nenhuma das empresas que divulgam seus resultados de IA estão mentindo. Esse é o ponto mais sofisticado do conto de Machado e o mais desconfortável para quem gosta de veredictos morais fáceis. A farda funciona. A imagem volta a ser nítida novamente. Como o narrador machadiano, ninguém está denunciando uma manipulação; trata-se de um mecanismo comum.
Empresas funcionam assim. A narrativa não é o oposto da substância. Ela organiza a atenção, alinha o capital, atrai o talento e autoriza o investimento. Uma companhia que se declara empresa de IA passa a contratar como empresa de IA. O discurso coloca foco na performance antes de tentar descrever o fenômeno.
O problema não é a farda. O problema é confundir a farda com o corpo. É o que a filosofia chama, sem nenhuma delicadeza, de reificação: quando o signo se emancipa daquilo que significava e passa a circular por conta própria.
Eu quero colocar aqui seis companhias diante do espelho e retirar a farda temporariamente. Vamos ver quem ainda resta nítido?
A Klarna, fintech sueca, é o caso mais instrutivo. Os indicadores divulgados eram bons e continuaram bons: dois terços dos chats atendidos, tempo de resposta 82% melhor, queda de 25% nas reincidências. Foi com esses números na mão que, em maio de 2025, Siemiatkowski disse à Bloomberg que a empresa havia cortado fundo demais, que o custo tinha sido um fator de avaliação predominante em excesso, e que a qualidade havia caído. A companhia voltou a contratar humanos, num arranjo que o próprio CEO descreveu como estilo Uber, com a IA no volume rotineiro e pessoas nos casos complexos e de alto valor.
O ponto machadiano se aplica perfeitamente no caso da Klarna.
E é mais duro do que a versão simplificada: a farda não caiu porque o espelho a desmentiu. O espelho continuou devolvendo uma imagem excelente. Ela caiu porque o alferes, sozinho na sala, percebeu algo que o espelho não mostrava. As métricas agregadas não capturavam a degradação, que morava na cauda dos casos difíceis. Nenhum dashboard acusou. Foi julgamento humano, não instrumentação.
Vale registrar que os números atuais da companhia são sólidos — lucro operacional ajustado de US$ 91 milhões, alta de 214% — mas o motor é mix de produto e queda de provisão de crédito de 0,56% para 0,52% do volume. A eficiência de IA está ali. Só não é a protagonista que a narrativa original prometia.
No Brasil, uma representativa empresa de software tem corpo. Segundo comunicado ao mercado, essa empresa fechou o segundo trimestre de 2026 com margem ebitda ajustada de um pouco mais de 25%, expansão de 190 pontos-base, despesas operacionais crescendo perto de 10% contra receita de um pouco mais de 13%. Em fevereiro de 2026 lançou uma unidade baseada em machine learning, com quase R$ 100 milhões anuais de capex adicional e aproximadamente R$ 600 milhões de desenvolvimento capitalizado previstos até 2029. E a estimativa de que soluções de IA já respondem por cerca de um terço da receita recorrente incremental da unidade de gestão nos últimos seis meses vem da nota de uma instituição do mercado, não do release da companhia. A alavancagem operacional, de outra sorte, tem motor compartilhado. A empresa credita disciplina de custos, sinergias da integração de gestão e maior uso de IA em processos internos. Há corpo debaixo da farda. Mas o corpo é feito de outros músculos, e só um deles é IA.
Já uma grande instituição financeira brasileira, por exemplo, tem corpo parcial. Despesas não decorrentes de juros crescendo 3,1% contra um IPCA de 4,4% significa queda real de custo, e isso não se fantasia em release. Mas o índice de eficiência caiu apenas de 38,0% para um pouco mais de 37% em 12 meses, enquanto a linha de tecnologia subiu 6,6% no semestre, acima do crescimento total de despesas. E eles cortaram o guidance de receitas de serviços, justamente a linha onde a hiperpersonalização deveria aparecer primeiro. O interior existe, mas ainda é mais magro do que a farda sugere.
Agora vejamos uma varejista brasileira que encerra seu release invocando “a vanguarda da inteligência artificial” e, apesar disso, não parece apresentar qualquer métrica relativa a IA. Prejuízo de R$ 50 milhões, receita recuando quase 3%, ebitda recuando 2,5%. A defesa de margem, segundo a própria companhia, veio das lojas físicas, do controle de despesas e das operações de crédito.
Há aqui um segundo movimento, bem sutil. A companhia atribuiu o recuo de quase 12% no e-commerce ao repasse do encarecimento global dos chips de memória. Mas o setor varejista brasileiro opera sob juros elevados, com comprometimento de renda das famílias e muita pressão de plataformas asiáticas. Nenhum desses fatores precisa de silício para explicar uma queda de dois dígitos no canal digital. O que se pode dizer com honestidade é isto: quando não há IA para exibir no ativo, ela às vezes reaparece no passivo, como causa externa. É o mesmo mecanismo narrativo com o sinal trocado. A farda serve para explicar tanto a nitidez quanto o borrão.
Uma das gigantes de tecnologia mundial fez algo que a própria empresa registrou em letra clara. Anunciou ARR de um de seus produtos acima de US$ 1,5 bilhão, alta de mais de 240%, e informou, no mesmo release, que a partir daquele trimestre a métrica passou a incluir duas outras soluções. Não há ocultação. A divulgação é bem explícita. O que há é uma comparação que deixou de ser homogênea. Quem lê a manchete vê 240%; quem lê a nota metodológica vê 240% sobre um perímetro novo. Nesse caso, é alfaiataria declarada. Cabe ao leitor, não à empresa, ajustar a série – e a maioria não ajusta. Enquanto isso, a margem operacional ajustada foi de 34% contra 34,3% um ano antes, e US$ 2,61 bilhões do resultado por ação vieram de ganhos com investimentos estratégicos. A imagem no espelho ficou mais nítida; o corpo, praticamente igual.
Uma das líderes na área de consultoria mundial emplaca o caso mais estranho. Bookings acumulados de IA avançada em quase US$ 12 bilhões, receita de quase US$ 3 bilhões no ano fiscal, sobre uma base de aproximadamente US$ 70 bilhões. Menos de 4%. E o crescimento consolidado em moeda local segue em 3% a 4%. A IA não está expandindo o corpo da companhia; está redistribuindo massa dentro dele.
O ponto machadiano se aplica perfeitamente no caso da Klarna e de tantas empresas. E é mais duro do que a versão simplificada: a farda não caiu porque o espelho a desmentiu. O espelho continuou devolvendo uma imagem excelente. Ela caiu porque o alferes, sozinho na sala, percebeu algo que o espelho não mostrava. As métricas agregadas não capturavam a degradação, que morava na cauda dos casos difíceis. Nenhum dashboard acusou. Foi julgamento humano, não instrumentação.
Vale registrar que os números atuais da companhia são sólidos — lucro operacional ajustado de US$ 91 milhões, alta de 214% — mas o motor é mix de produto e queda de provisão de crédito de 0,56% para 0,52% do volume. A eficiência de IA está ali. Só não é a protagonista que a narrativa original prometia.
Há um elemento do conto que costuma passar despercebido e que é decisivo aqui: a alma exterior de Jacobina não era a farda. Era o reconhecimento alheio. A farda só funcionava porque existia um mundo disposto a chamá-lo de alferes. Quando os outros somem, o pano continua ali, mas o encantamento depende do olhar que já não há.
Traduza isso para o balanço. O ganho de eficiência que muitas empresas hoje atribuem à própria competência em IA é, em larga medida, deflação de insumo. O custo de inferência caiu de cerca de US$ 60 por milhão de tokens no início de 2023 para menos de US$ 1,50 dois anos depois, e a pressão dos modelos abertos continua empurrando esse piso para baixo. Isso não é vantagem competitiva. É maré. Sobe para todos os barcos e desce sem pedir licença.
Ao mesmo tempo, o volume global de tokens processados cresceu em um ano. Há relatos de empresas consumindo todo o orçamento anual de IA em poucos meses. Token mais barato não produziu conta menor. Produziu conta maior com preço unitário menor, que é a definição clássica do paradoxo de Jevons e a razão pela qual a linha de tecnologia do Itaú sobe mais rápido que suas despesas totais.
O reconhecimento que sustenta a farda é emprestado. E empréstimos vencem.
Diante do espelho, o que fazer?
Não proponho cinismo. Cinismo é a preguiça travestida de lucidez, e o setor já tem excesso das duas coisas. Proponho um exercício de higiene hermenêutica. Diante de cada release, três perguntas.
Machado termina o conto sem julgar Jacobina. Deixa os leitores calados e vai dormir. Suspeito que ele faria o mesmo com nossos releases trimestrais e mesmo com este artigo: nenhuma condenação, apenas o incômodo de ter mostrado que o mecanismo existe e que ninguém está imune, nem quem o descreve.
Porque o risco verdadeiro não é a empresa que veste a farda para o mercado. É a que, de tanto ser chamada de alferes, esquece de construir o corpo que a farda deveria cobrir. Essa não descobre o problema no espelho. Descobre quando alguém pede que ela tire o uniforme.
Você leu o post? Então faça login e tenha acesso ao recurso de “Marcar como lido”.