MODELO
por
Felipe Monteiro, Ivanka Visnjic, Michael Tushman e Ernesto Ciorra
Status de leitura
Faça login para usar este recurso

Edição #42 do MIT SMR Brasil
©2026 MIT Sloan Management Review Brasil. Todos os direitos reservados. A reprodução, total ou parcial, é proibida sem a autorização prévia e expressa do CNEX.
Modelos lineares dos balanços convencionais ignoram os custos e fontes de receita que surgem em negócios circulares. Veja estratégias que podem ajudar a destravar o potencial escondido, com exemplos práticos, e saiba como gerenciar uma transição bem-sucedida para um modelo circular respondendo a 13 perguntas
A economia circular é crucial para as metas de sustentabilidade. Mas avaliar modelos de negócio circulares com modelos tradicionais de análise financeira pode ser inadequado. Isso porque a maioria desses modelos se baseia em pressupostos lineares.
É um desalinhamento que traz riscos. Negócios circulares geram receita ao longo de múltiplos ciclos de vida – por meio de aluguel, reforma, revenda e recuperação de materiais –, mas a análise linear ignora essas fontes de valor contínuas. Além disso, o tempo de fluxo de caixa, o reconhecimento de receita e as complexidades da gestão de ativos devem ser reestruturados para garantir viabilidade financeira.
Essas lacunas analíticas podem levar à subvalorização dos investimentos circulares. Além disso, não ajudam muito na avaliação dos períodos de retorno e desencorajam estratégias circulares financeiramente viáveis.
Os executivos precisam de novas abordagens para análise financeira nesses [incluindo os brasileiros, como mostra quadro de Marcelo Souza no final do artigo]. Análises que capturam receitas de múltiplos ciclos de vida, uso de ativos e valor residual de material são as que interessam.
Este artigo apresenta considerações financeiras práticas adaptadas para a economia circular, a fim de equipar os líderes com métodos rigorosos para avaliar lucratividade, risco e desempenho financeiro de longo prazo para modelos de negócio circulares.
Diferentemente dos modelos lineares, em que a análise financeira termina com uma única transação, modelos de negócios circulares têm múltiplos ciclos de vida, exigindo uma mudança fundamental na forma de se medir a lucratividade. Essa mudança apresenta desafios financeiros únicos:
Da mesma forma, estabelecer sistemas de logística reversa para rastreamento, recuperação e processamento de produtos usados exige bastante capital. Por exemplo, a fabricante japonesa de eletrônicos Ricoh conseguiu economizar dinheiro ao reutilizar embalagens de toner para impressoras. Mas o processo de recuperação dessas embalagens representava mais de 60% do custo (segundo dados de 2022).
A origem desses desafios está na incompatibilidade entre a análise financeira linear e os modelos circulares. Empresas circulares precisam avaliar a lucratividade da maneira correta.
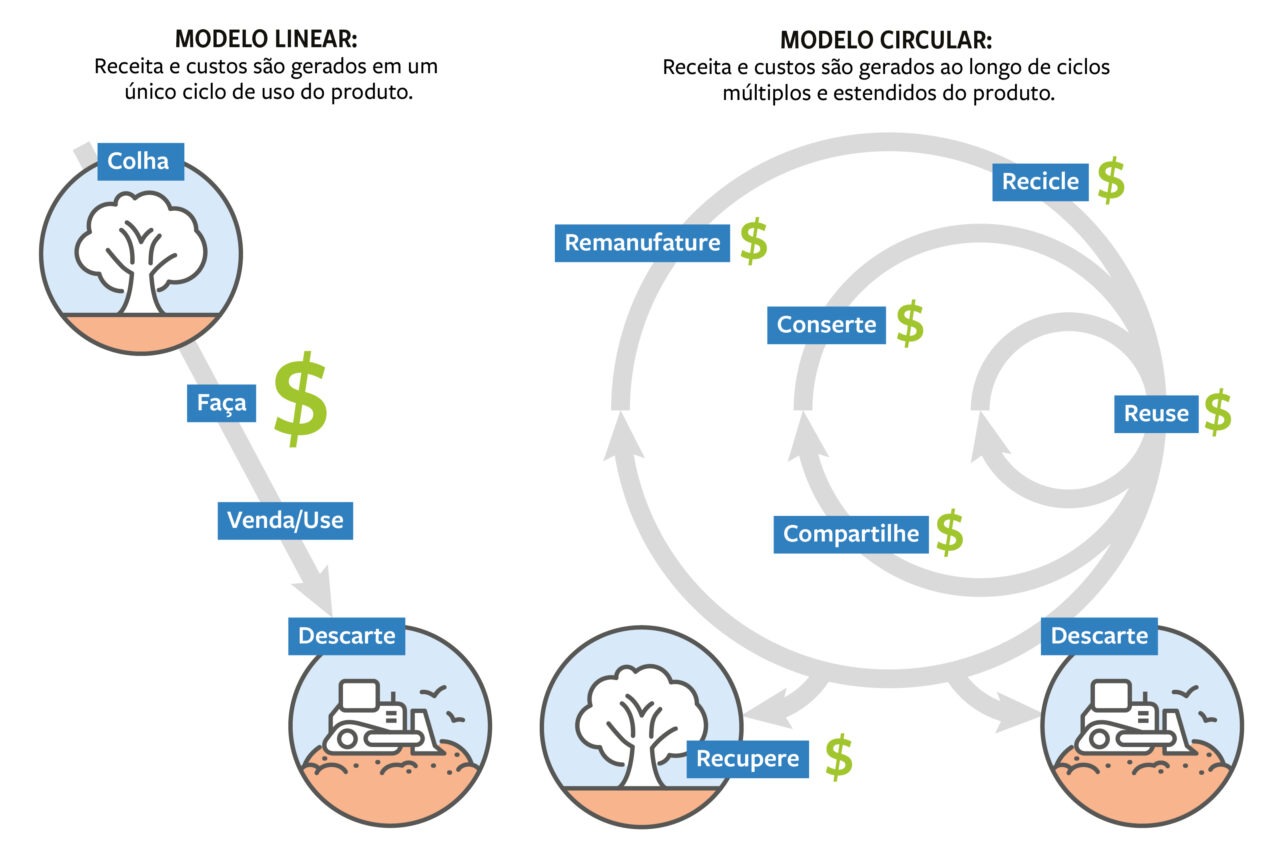
O modelo linear gera receita e incorre em custos a partir de vendas pontuais antes do descarte. Em um modelo circular, receitas e custos são considerados ao longo de vários ciclos. No gráfico, os cifrões indicam oportunidades de receita.
É preciso reformular a análise financeira em torno de um princípio central: a desvinculação do crescimento da receita do uso de materiais virgens e não renováveis. Os indicadores de transição circular do World Business Council for Sustainable Development (associação de empresas que trata de negócios e desenvolvimento sustentável) propõem uma fórmula: divida a receita pela quantidade de materiais virgens e não renováveis usados para gerar essa mesma receita. O resultado é a métrica circular de produtividade de materiais.
O objetivo nos modelos circulares é aumentar essa métrica, ou seja, fazer com que a receita cresça sem precisar aumentar o uso de materiais não renováveis. Em um cenário ideal, toda a receita vem de produtos que incorporam materiais reutilizáveis.
Para avaliar a viabilidade dos modelos de negócio circulares, as empresas devem ir além da análise financeira tradicional e integrar modelagem de receita em ciclos de vida múltiplos, acompanhamento de utilização de ativos e estimativa de valor residual. A seguir, apresentamos três considerações essenciais para avaliar estratégias circulares.
1. Reconhecer receitas e custos de múltiplos ciclos de vida além das vendas primárias. Modelos financeiros lineares avaliam a receita com base em um único ciclo de vendas, mas o design circular é, em última análise, um investimento na longevidade e reutilização dos materiais. As empresas devem mapear as fontes de receita e os custos observados ao longo dos múltiplos ciclos de vida de um produto ou material.
O valor obtido ao longo da vida útil de um produto ou material em um modelo circular pode incluir receitas das seguintes fontes:
Outras maneiras como os modelos circulares afetam o COGS:
O conceito de maximizar o valor de vida útil do produto ou material é semelhante à noção mais estabelecida de valor de vida do cliente, mas com uma perspectiva centrada no material. Por exemplo, o fornecedor de móveis Desko tem um modelo de “recompra em três níveis”: compra mesas usadas dos clientes por 10% a 15% do preço inicial, remanufatura essas peças com um custo médio de 5% para reparos e reformas e as revende por cerca de 50% do preço dos itens novos. Isso se repete em um terceiro ciclo, entre 5% e 7,5% para recompra e 25% para preços de revenda.
Os benefícios sustentáveis são evidentes. A pegada de carbono de remanufaturar uma mesa representa apenas cerca de 6,5% da pegada necessária para fazer uma nova.
A fabricante de equipamentos pesados Caterpillar recupera e remanufatura peças usadas para revenda a preços que variam de 15% a 55% do custo dos itens novos. Como os materiais representam quase dois terços dos custos da Caterpillar, o reaproveitamento de materiais oferece claras vantagens econômicas que a empresa pode repassar aos seus clientes por meio de preços mais baixos.
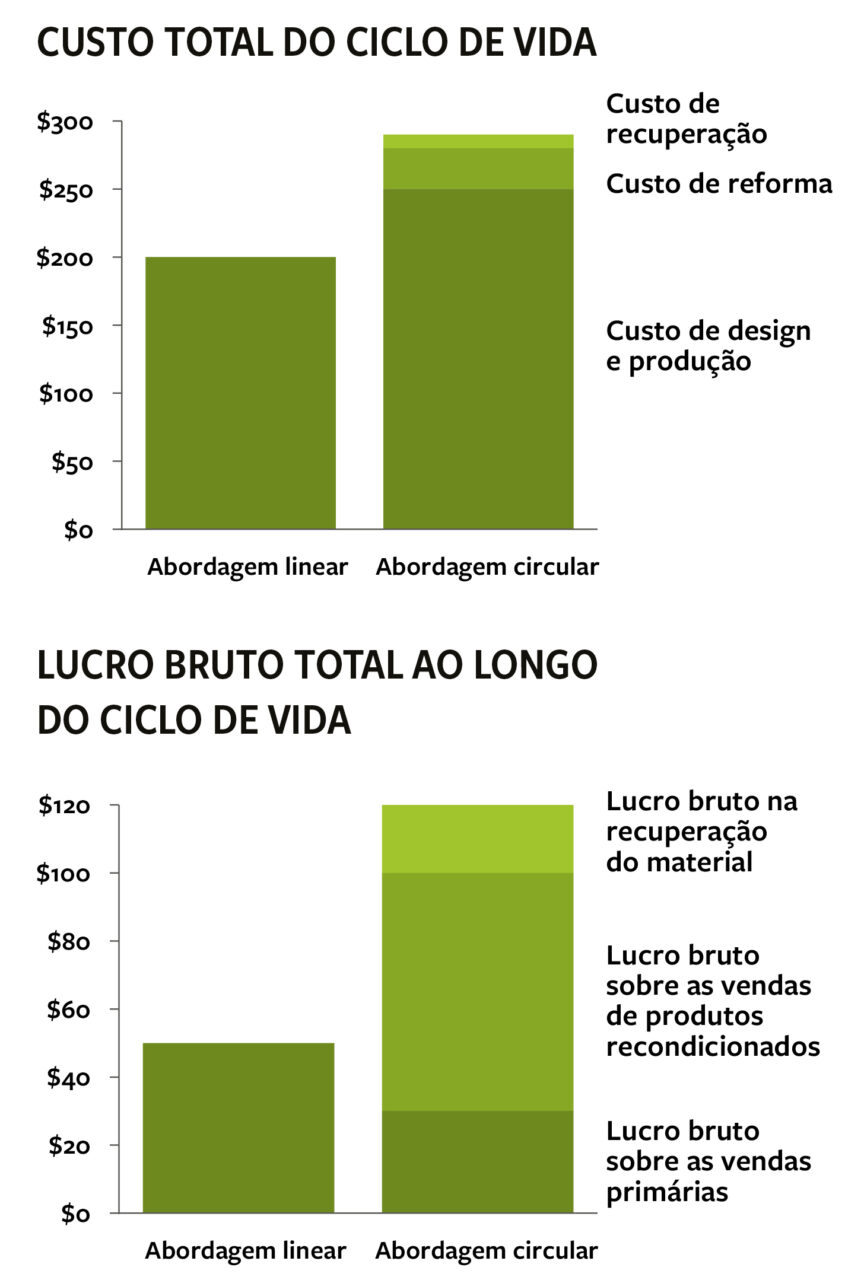
Ambos os casos demonstram como a receita e os custos adicionais devem ser considerados ao longo de múltiplos ciclos. Ao considerar o valor total de vida útil do produto ou do material, o maior COGS associado ao design circular torna-se um investimento para expandir as oportunidades de receita além das vendas primárias, ao mesmo tempo em que distribui custos por múltiplos ciclos de receita e reduz as emissões globais de carbono.
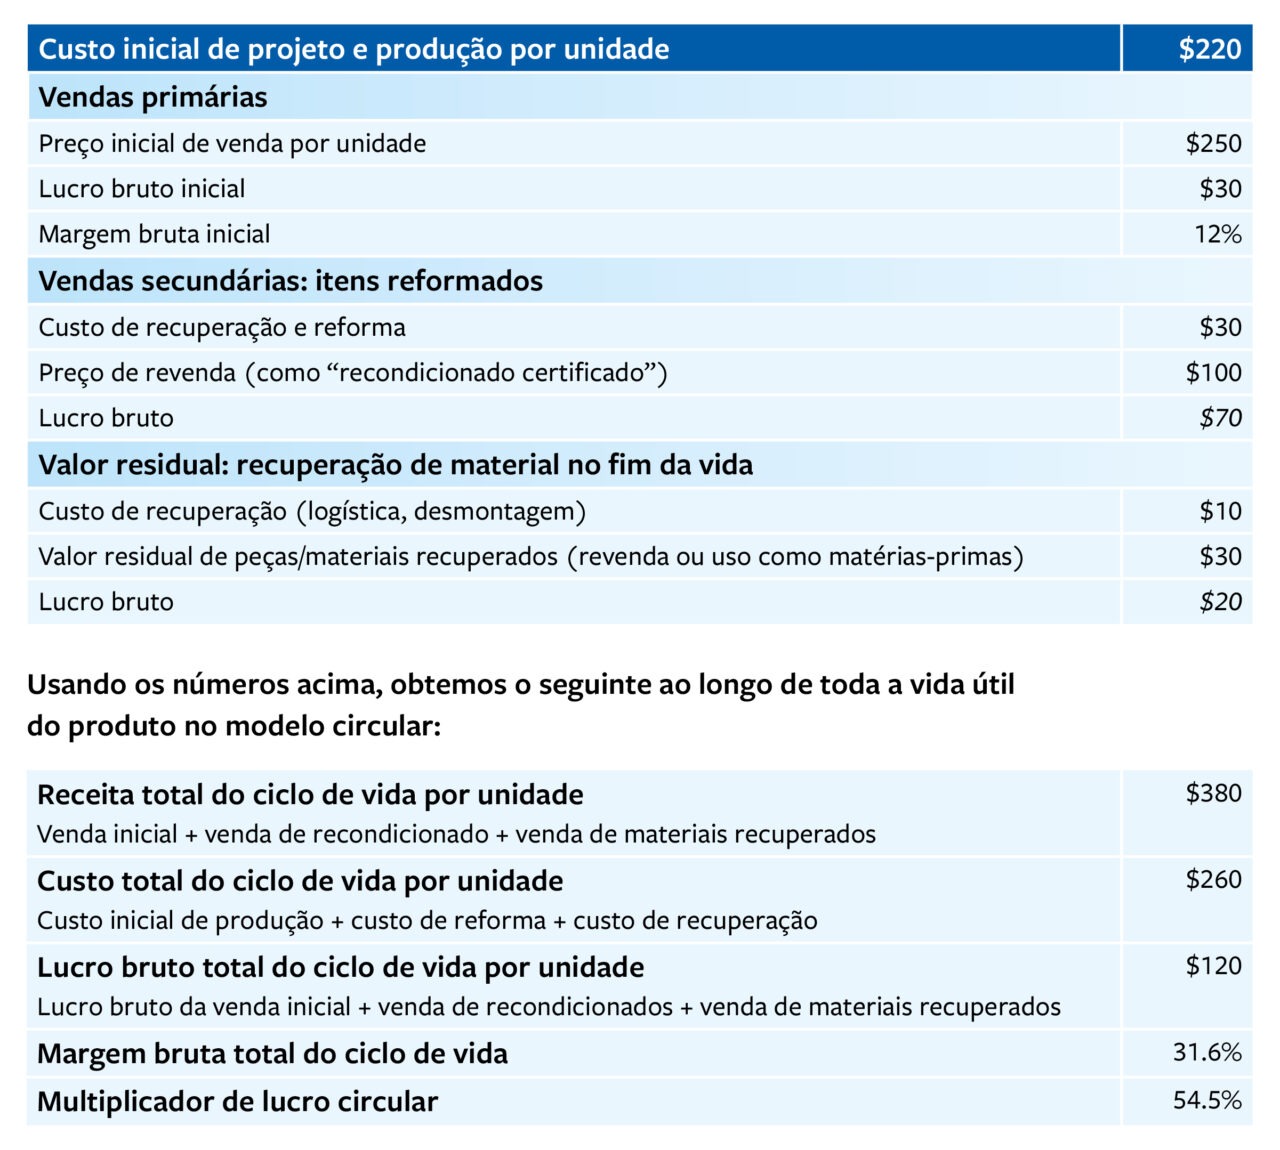
Existe uma forma estruturada de avaliar isso: o multiplicador circular de lucro (CPM, na sigla em inglês). O resultado do CPM é obtido ao dividirmos o lucro total do ciclo de vida pelo custo inicial de produção.
Embora uma análise abrangente do ROI considere os lucros líquidos totais do ciclo de vida sobre o custo total, o CPM traz uma nova perspectiva, ao mostrar quanto lucro adicional vem dos custos iniciais no design circular. Um CPM mais alto indica como os investimentos em design circular impulsionam o valor total do ciclo de vida, seja por meio de receita adicional, prolongamento da vida útil dos produtos ou redução de custos para reparos ou remanufaturas.
Modelos tradicionais de depreciação de ativos podem não refletir o uso prolongado e o reuso de ativos circulares
A análise financeira de um modelo de negócio circular deve mapear todo o fluxo de receita ao longo dos múltiplos ciclos de vida. Veja um exemplo simplificado de um produto com modelo de revenda de dois ciclos:
2. Analisar o valor residual dos materiais no fim da vida útil. Métodos convencionais de depreciação em modelos lineares frequentemente reduzem esses ativos a valores zero ou mínimos de sucata, mas atividades circulares podem preservar valor por meio de reparos, manutenção e remanufatura contínuos. Considerações de projeto circular, como durabilidade e facilidade de desmontagem futura, reduzem ainda mais o custo de manutenção e recuperação de recursos, aumentando os lucros com reutilização ou revenda. Ignorar esses fatores pode desestimular a adoção do modelo circular.
O valor de revenda também pode ser considerado além das fronteiras da indústria convencional. Um bom exemplo é o reuso de baterias de veículos elétricos. Baterias que se degradaram para cerca de 70% de sua capacidade normalmente não são adequadas para uso veicular, mas podem ser reutilizadas em sistemas estacionários de armazenamento de energia para edifícios ou em redes elétricas.
Um estudo na China mostrou que a revenda de baterias recolhidas poderia gerar um lucro de até 30%. Embora o valor específico de um item dependa de sua categoria e das condições de mercado, há uma oportunidade atraente de integrar o rastreamento de valor residual e o potencial de revenda entre setores na análise financeira de oportunidades circulares.
A fabricante de móveis holandesa Royal Ahrend adota uma abordagem diferente em seu serviço de assinatura de móveis. Em vez de considerar os valores residuais, ela estima os custos de manutenção e reforma necessários para revender o produto no mercado e integra esses custos nos cálculos mensais das taxas. Assim, ela prioriza as revendas futuras e a reutilização a longo prazo.
3. Repensar a gestão de estoque. Modelos tradicionais de rotatividade de estoque e depreciação de ativos podem não refletir o uso prolongado e a reutilização dos ativos circulares. Em modelos lineares, a rotatividade de estoque é uma razão que mede a eficiência com que as empresas vendem produtos. A fórmula, geralmente, é a seguinte: rotatividade de estoque = COGS / estoque médio.
Modelos circulares podem aumentar o faturamento vendendo ou alugando repetidamente os mesmos itens físicos (como eletrônicos ou móveis usados ou reformados) sem ter que adicionar novos itens ao estoque. Assim, as mesmas peças geram receita múltiplas vezes.
Nesses casos, o COGS pode subir enquanto o nível médio de estoque permanece estável ou cresce mais lentamente. Isso aumenta a taxa de rotatividade de estoque, porque as empresas estão gerando mais COGS em relação ao total disponível.
A circularidade também pode reduzir o estoque médio ao incentivar a reforma just-in-time ou um modelo baseado em serviços, que pode diminuir a quantidade de matérias-primas não vendidas ou produtos inacabados. Se o estoque médio diminuir e a receita permanecer estável ou aumentar, a rotatividade de estoque aumenta.
Outra razão a considerar é arotatividade de ativos fixos, que mede o quão bem uma empresa usa seus ativos fixos para gerar vendas. Em um modelo circular, os ativos podem ser usados em múltiplos ciclos de reforma ou reciclagem, gerando receita adicional com gastos mínimos de capital novos. A fórmula é a seguinte: rotatividade de ativos fixos = receita líquida de vendas / ativo fixo médio.
Essa proporção pode ser relevante em modelos de produto como serviço, nos quais as empresas possuem produtos como ativos e os fornecem aos clientes por meio de assinatura ou aluguel. Um exemplo é a holandesa Swapfiets, que oferece um serviço de assinatura de bicicletas mediante uma taxa mensal, incluindo reparos e manutenção. Isso permite que a empresa reutilize as mesmas bicicletas entre vários clientes, gerando receita a partir do mesmo ativo por mais tempo.
A Swapfiets também estende a vida útil de suas bicicletas ao projetar a facilitação do reparo e usar materiais duráveis e recicláveis. Isso reduziu a taxa de itens quebrados em dois terços.
Há muita incerteza em relação às receitas e à recuperação de valor dos ciclos de vida futuros. Então, as análises financeiras podem ser desafiadoras quando uma empresa está transformando produtos existentes em ofertas circulares ou criando novos produtos circulares.
Um fator de incerteza relevante é o que acontece com os produtos quando saem da custódia do provedor. Não importa se eles foram projetados para durar muito ou se são fáceis de consertar: se os clientes os devolverem em péssimas condições, haverá impacto nos custos de reparo nos valores de revenda.
Uma forma de reduzir essa incerteza é oferecer aos clientes incentivos financeiros para cumprir os requisitos de manutenção. Por exemplo, a Caterpillar e a Hitachi usam esquemas de depósito reembolsável condicionados à devolução de peças conforme critérios aceitáveis.
Garantias de recompra são outro método. Em um projeto circular para construir uma nova sede para a prefeitura de Brummen, nos Países Baixos, fornecedores poderão receber de volta, após 20 anos, componentes como madeira e metais por pelo menos 20% do valor original. Esquemas de depósito e recompra também ajudam a reduzir riscos nos fluxos de caixa do vendedor, mantendo a lealdade do cliente para garantir receitas futuras.
Essas estratégias precisam ser incorporadas à modelagem financeira. Monitorar itens por meio de sensores conectados e usar análise de dados também ajuda a melhorar a precisão dos modelos de avaliação ao acompanhar as condições reais dos itens.
Modelos circulares também podem alterar como e quando reconhecer a receita. Por exemplo, modelos de leasing, assinatura e pagamento por uso geram recebimentos recorrentes em vez de vendas iniciais, o que aumenta os requisitos de capital de giro para acomodar custos iniciais, como produção e logística.
As empresas precisam mapear os prazos financeiros de seus modelos circulares. Isso envolve prever quando os custos e as receitas serão realizados e planejar o capital de giro. Algumas organizações incluem taxas de assinatura antecipadas para novas contas a fim de ajudar a preencher possíveis lacunas de fluxo de caixa.
Em modelos baseados em serviços, as empresas também precisam manter produtos como ativos, o que requer capital e pode inflar os balanços. Elas também podem levar em conta medidas de financiamento fora do balanço.
A Swapfiets enfrentou isso por meio de colaboração com financiadores para alugar suas bicicletas. Também estabeleceu um modelo correspondente de pneus como serviço em parceria com seu fornecedor, Vittoria2Go, que possui, mantém e recicla pneus. A Royal Ahrend criou um veículo financeiro de finalidade específica, chamado Circular Interiors, que detém a propriedade dos móveis fornecidos aos clientes por meio de seu serviço de assinatura.
Outro desafio de gestão financeira dos modelos circulares é que prever além do ciclo primário de vendas pode ser complicado, especialmente para empresas ou produtos novos na circularidade. Diversos fatores introduzem incerteza na análise financeira, como a vida útil dos ativos, o custo e viabilidade da reforma, a disposição do cliente em pagar por produtos reutilizados ou recondicionados e a variabilidade nas condições de recuperação.
Os mercados secundários podem oferecer indicações de valores potenciais para bens recondicionados ou materiais reciclados. Mas as empresas devem ter cautela ao confiar nesses números, a menos que o mercado já tenha amadurecido para levar em conta dinâmicas circulares.
Nossa pesquisa mostrou que a maioria das empresas bem-sucedidas desenvolve seus modelos circulares ao longo do tempo. Por exemplo, as organizações geralmente têm um bom entendimento da vida útil técnica do primeiro uso de seus produtos. Um primeiro passo viável pode ser introduzir vendas de produtos recondicionados para aprender e coletar dados antes de expandir para modelos de produto como serviço.
A trajetória de cada empresa é única. Mas um fator em comum é a necessidade de experimentar com pilotos, testar e fazer melhorias iterativas para refinar as suposições financeiras ao longo do tempo.
Como explicamos, adotar um modelo de negócio circular exige que as empresas repensem a análise financeira. Líderes empresariais devem considerar várias questões críticas para garantir que as estratégias circulares sejam sustentáveis e lucrativas. Para tomar decisões mais sólidas, responda as perguntas a seguir:
Para avaliar o valor do ciclo de vida completo
Para avaliar a dinâmica do fluxo de caixa
Para quantificar o valor residual
Para determinar o impacto da lucratividade
Para alinhar estratégias de financiamento
Para adotar uma abordagem iterativa
NO GERAL, ADOTAR UM MODELO DE NEGÓCIOS CIRCULAR pode exigir custos iniciais ou investimento inicial maiores e uma gestão mais cuidadosa do fluxo de caixa de longo prazo do que os modelos tradicionais de produto. Por outro lado, o lucro total ao longo da vida e as margens frequentemente melhoram.
Em muitos casos, isso leva a um desempenho financeiro geral mais alto (como maior margem total e melhor retorno sobre o investimento) quando as empresas assumem todas as fontes de receita estendidas e evitam custos de desperdício. Isso exige uma mudança na forma como essas organizações acompanham e medem a lucratividade ao longo do ciclo de vida do produto, em vez de focar apenas na venda inicial.
por Marcelo Souza
No Brasil, a reciclagem é frequentemente tratada como o último elo da cadeia, quando, na prática, ela deveria ser o primeiro termômetro de maturidade circular. Como mostro no livro Reciclagem de A a Z, cada produto é um microestoque de materiais, energia e capital humano. Assim, se avaliamos negócios circulares com métricas lineares, ignoramos esse valor distribuído.
O ponto central que precisa entrar na cultura empresarial brasileira é a compreensão de que reciclar não significa apenas evitar desperdício, mas também retransformar ativos. Em mercados ainda predominantemente lineares, a reciclagem revela fluxos econômicos subavaliados, reduz riscos de suprimentos, estabiliza custos e estende ciclos de receita.
A economia circular não precisa ser considerada por seu apelo ambiental; ela é uma reconfiguração da produtividade. Empresas que integram logística reversa, design circular e recuperação de materiais convertem passivos invisíveis em vantagem competitiva mensurável.
*Marcelo Souza é CEO da Indústria Fox Economia Circular, autor de Reciclagem de A a Z e, em breve, lançará o livro Marketing 6.0 – O marketing circular.
Você leu o post? Então faça login e tenha acesso ao recurso de “Marcar como lido”.

Você está aqui