MODELO
por
Felipe Monteiro, Ivanka Visnjic, Michael Tushman e Ernesto Ciorra
Status de leitura
Faça login para usar este recurso

Edição #42 do MIT SMR Brasil
©2026 MIT Sloan Management Review Brasil. Todos os direitos reservados. A reprodução, total ou parcial, é proibida sem a autorização prévia e expressa do CNEX.
Empresas acostumadas a fingir que são ambientalmente responsáveis agora encontram muito mais dificuldade de sustentar seu discurso, especialmente se tiverem operações significativas na Europa, o que tende a ser uma oportunidade com o novo acordo de livre comércio
As iniciativas ambientais, sociais e de governança corporativas não estão mais tão em evidência quanto há uns anos. O ESG pode estar meio em baixa, mas gestores de ativos e empresas continuam a saber que práticas de negócios sustentáveis são cruciais para reduzir riscos.
Ainda assim, eles precisam de uma forma confiável de identificar quando as atividades de uma empresa são realmente verdes e quando são apenas greenwashing – aquelas práticas que são alardeadas como benéficas ao meio ambiente, mas que, na prática, não têm nada disso.
Essa questão crítica – o que é ou não é sustentável – tem sido difícil de responder de maneira definitiva e oficial. É aí que entra a taxonomia da União Europeia (UE).
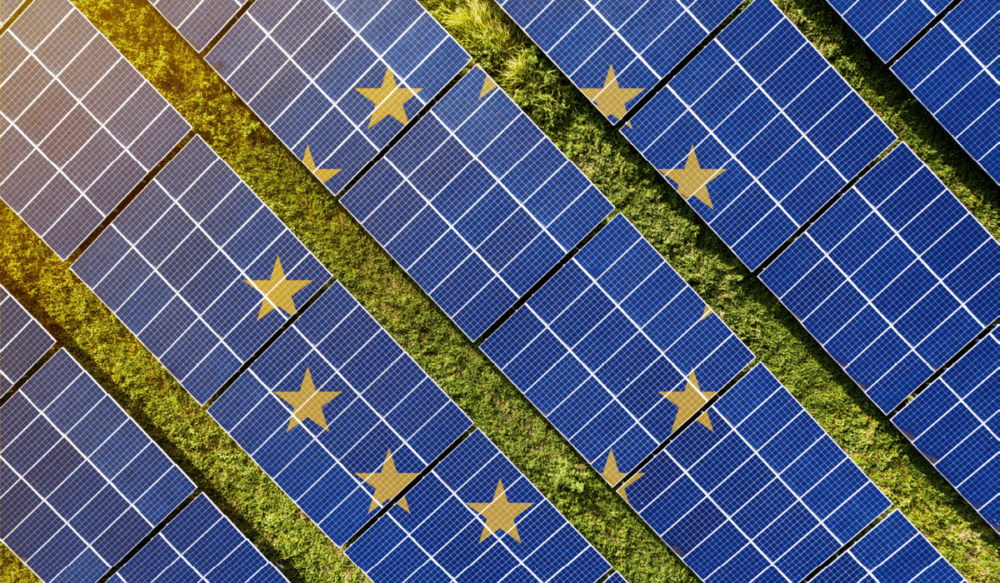
Esse sistema de classificação técnica nasceu em 2020 como parte da estratégia do Acordo Verde Europeu (também chamado de Pacto Ecológico Europeu) para alcançar a neutralidade climática na economia regional até 2050. A taxonomia usa critérios objetivos e baseados na ciência para identificar atividades empresariais sustentáveis.
O mais importante é que essa taxonomia estabelece a noção de “legalmente verde”: as empresas não podem simplesmente alegar que suas atividades são sustentáveis, elas devem demonstrar que atendem aos parâmetros aplicáveis da UE.
Isso cria uma poderosa proteção contra o greenwashing. Empresas com operações significativas na Europa, com matrizes nos Estados Unidos, no Brasil e em outros lugares, precisam relatar suas atividades sob essa classificação. [Vale lembrar que o acordo de livre comércio entre o Mercosul e a União Europeia será assinado em 20 de dezembro de 2025.]
A taxonomia surgiu para proporcionar clareza aos mercados de capitais e outros investidores. Ela estabelece critérios para a sustentabilidade de mais de 150 atividades econômicas, como fabricação de carros, operações de data center, tratamento de água ou geração de eletricidade.
Basicamente, a taxonomia europeia faz às empresas duas perguntas: alguma de suas atividades contribui para as metas de sustentabilidade da UE? Vocês conduzem essas atividades de maneira sustentável?
A taxonomia oferece aos mercados de capitais uma maneira de identificar as operações que merecem investimento
Para ser considerada verde sob essa classificação, uma atividade deve atender a certos parâmetros que mostrem progresso em direção aos objetivos do Acordo Verde Europeu. São eles: mitigação das mudanças climáticas, adaptação, contribuição para uma economia circular, prevenção e controle da poluição, uso sustentável de recursos hídricos e marinhos e proteção e restauração da biodiversidade dos ecossistemas.
Por exemplo, segundo os critérios, para ser considerada sustentável, uma fabricante de cimento não pode ter emissões de gases de efeito estufa que excedam um certo nível para cada tonelada de cimento produzida. Fabricar carros só conta como verde se os veículos produzidos não gerarem emissões pelo escapamento. Em um data center, o potencial de aquecimento global dos insumos usados no resfriamento não pode exceder determinado índice.
A taxonomia europeia não é prescritiva. Ela não diz o que as empresas podem ou não fazer. Em vez disso, ela simplesmente define quais atividades são verdes e deixa para os mercados de capitais decidirem quais atividades apoiar e quais evitar.
A abordagem da UE apresenta vantagens em relação às avaliações existentes de desempenho ESG, que tendem a medir o desempenho de uma empresa de maneira combinada em todos os três elementos do espectro ESG, fazendo com que seus resultados agregados variem conforme o avaliador.
Em contraste, o foco principal da taxonomia é a sustentabilidade ambiental. Ao usar critérios bem-definidos para o que conta como verde para cada atividade, ela fornece um nível de especificidade que tem sido em geral ausente nas divulgações ESG até agora.
Enquanto outras formas de avaliação observam o desempenho no nível corporativo, a taxonomia analisa a sustentabilidade das atividades econômicas da empresa. As corporações frequentemente operam uma variedade de linhas de negócio, e cada uma delas pode contribuir para a sustentabilidade de maneiras diferentes.
Isso dificulta a captura do desempenho sustentável em uma única pontuação corporativa. Uma empresa de tecnologia, por exemplo, pode fabricar equipamentos eletrônicos, operar um data center e criar softwares. Como a taxonomia é aplicada sobre a atividade, ela oferece aos mercados de capitais uma forma de identificar aquelas que mais merecem investimento verde.
As divulgações sob a taxonomia são financeiras, derivadas das demonstrações financeiras existentes das empresas. Após identificar as atividades qualificadas como verdes, a empresa deve informar quanto elas estão contribuindo para a receita total e qual parte do investimento total de capital a organização destina a essas atividades.
Os reguladores da UE apostam no poder da transparência financeira para abandonarmos os combustíveis fósseis
Digamos, por exemplo, que uma montadora relate que 95% de sua receita vem da venda de veículos com motor de combustão interna e o restante de veículos de emissão zero. Isso significa que apenas 5% de sua receita conta como verde.
Ao mesmo tempo, o fabricante destina 60% de seus investimentos de capital para fábricas e equipamentos para produzir futuros veículos de emissão zero. Essa diferença entre a baixa receita verde hoje e o alto investimento de capital verde indica que a empresa está fazendo uma transição rápida para um futuro de baixo carbono, o que é um sinal de que a receita verde da empresa pode ser muito maior no futuro. Isso a torna atraente para investidores interessados em sustentabilidade.
Em outro caso, uma empresa que gera eletricidade com parques eólicos offshore poderia relatar que 100% de sua receita conta como uma contribuição substancial para a mitigação climática. Mas ela ainda teria que demonstrar que agiu para prevenir ou mitigar qualquer potencial dano à qualidade da água ou à biodiversidade.
Desagregar dados financeiros dessa forma é incomum, e a maioria das empresas não pensa em seus negócios da forma que a taxonomia europeia exige. Isso pode trazer dificuldades contábeis complicadas.
Embora as empresas segmentem sua receita em relatórios financeiros, elas podem não ter feito isso por atividade, como espera a taxonomia. Também é improvável que declarem os gastos de capital da forma que a classificação exige. Isso representa um desafio conceitual e técnico.
O objetivo é fornecer aos mercados de capitais informações melhores para direcionar investimentos para atividades verdes. Os investidores querem saber se seu dinheiro está apoiando práticas verdadeiramente sustentáveis.
Como iniciativas do tipo muitas vezes são elegíveis para taxas de juros com desconto, os credores querem saber mais. Se o dinheiro é barato porque está financiando a sustentabilidade, ele deve ser destinado a atividades realmente verdes. Caso contrário, não deveria ser barato.
Para orientar os investidores, os reguladores europeus estabeleceram padrões para produtos de investimento que desejam receber o selo de European Green Bond. Para se qualificarem para tal, os emissores de títulos precisam investir em atividades consideradas verdes segundo a taxonomia.
A esperança é que, com o tempo, as divulgações taxonômicas permitam à UE avaliar a lacuna de financiamento entre o que a transição verde exige e para onde os investimentos estão indo atualmente. A Plataforma de Finanças Sustentáveis da Comissão Europeia utiliza divulgações taxonômicas para acompanhar fluxos de fundos para atividades sustentáveis. Isso permite que a UE avalie, setor por setor, se a transição está sendo financiada na escala necessária para atingir os objetivos.
As empresas estão cada vez mais sob pressão de clientes, funcionários, ONGs e investidores quanto a seus planos de sustentabilidade. O acompanhamento de investidores institucionais por meio de mecanismos como o Climate Action 100+ e as regulamentações estabelecidas no Pacto Europeu proporciona certo rigor na avaliação desses planos.
Com seus parâmetros formais de sustentabilidade, a taxonomia pode fornecer maior clareza na avaliação se os planos são reais ou ilusórios e se vale a pena investir neles. A publicação de informações de acordo com a classificação pode tanto dar credibilidade a um plano de transição quanto revelar sua falta de seriedade.
Por exemplo, o Acordo de Paris de 2015 estabeleceu parâmetros para reduzir as emissões de gases de efeito estufa, e as empresas têm estabelecido metas ambiciosas para atingi-los. Se aplicarmos a taxonomia, porém, poderemos ver, com uma especificidade desconfortável, que essas alegações estão desvinculadas de qualquer padrão de desempenho em sustentabilidade, e que as metas não possuem um plano de investimento de capital que as respalde.
De fato, algumas práticas comuns consideradas sustentáveis não seriam aceitas pela taxonomia. Créditos de carbono, que as empresas usam e negociam para compensar suas emissões de gases de efeito estufa, não são considerados verdes sob essa norma.
Isso é parte da ênfase ambiciosa do Pacto Europeu. Os que criticam o uso de créditos de carbono argumentam que eles simplesmente compensam a conta das atividades poluentes, mas não levam a reduções líquidas. Diante disso, muitas empresas vão querer complementar seus relatórios com informações sobre as suas outras formas de contribuir para alcançar resultados sustentáveis.
Por outro lado, a taxonomia não tenta cobrir toda a atividade corporativa. Então as empresas podem alegar que estão contribuindo para a sustentabilidade de maneiras que não são cobertas pela norma.
Atualmente, a taxonomia abrange milhares de empresas, que começarão a fazer relatórios seguindo seus parâmetros. Estima-se que cerca de metade das corporações listadas na S&P 500 terão que se submeter às regulamentações do pacto, e um subconjunto desse grupo também estará sujeito à taxonomia. Como a União Europeia representa uma parcela significativa da atividade econômica global, muitas de suas regulamentações têm efeitos que, por definição, se estendem para além da Europa – o que é conhecido como “efeito Bruxelas”.
Com o tempo, os critérios taxonômicos para definir o que é sustentável podem se tornar o único padrão para reger a todos, especialmente nos segmentos cujas atividades principais se enquadrem nos critérios da taxonomia. Muitas empresas certamente já demonstraram interesse em alinhar suas definições a esses critérios em nome da consistência, comparabilidade e acesso ao financiamento.
COM A TAXONOMIA, OS REGULADORES AMBIENTAIS DA UE apostam no poder da divulgação de informações financeiras para acelerar a transição dos combustíveis fósseis. Se funcionar como esperado, isso fornecerá os dados necessários para separar as reivindicações reais das falsas e permitirá que os mercados de capitais desempenhem um papel importante na transição para uma economia de baixo carbono.
Você leu o post? Então faça login e tenha acesso ao recurso de “Marcar como lido”.